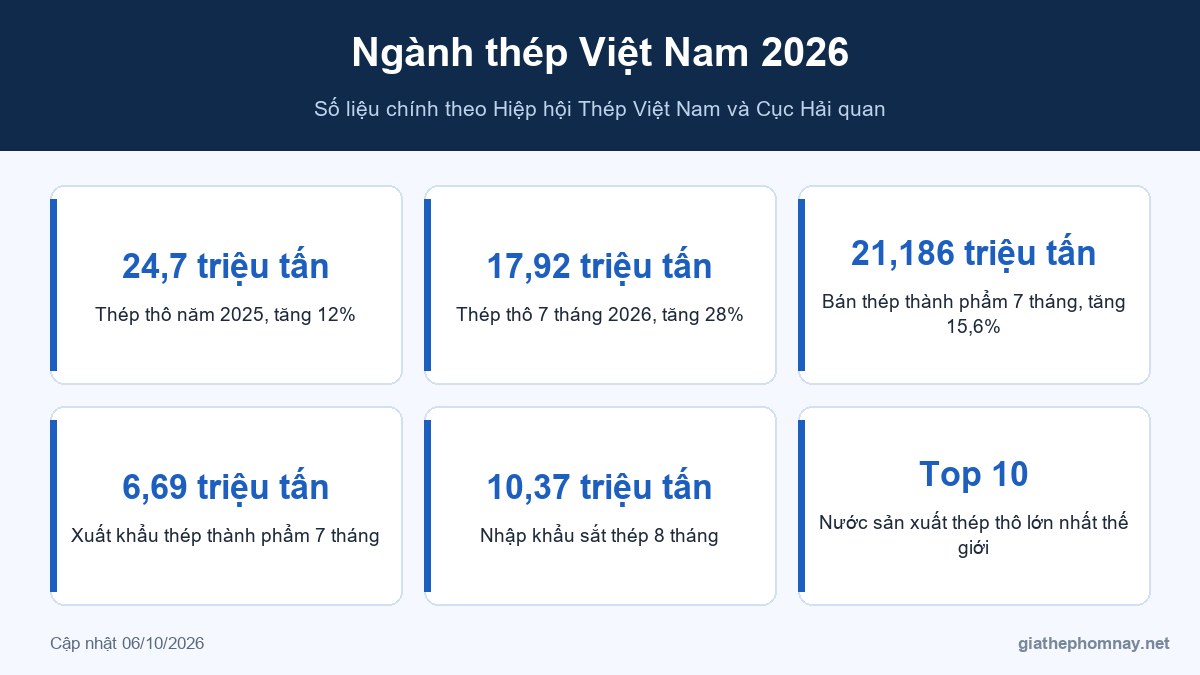
Ngành thép Việt Nam đang có giai đoạn tăng trưởng mạnh nhất trong nhiều năm: năm 2025 sản lượng thép thô đạt khoảng 24,7 triệu tấn, cao nhất trong 5 năm, và 7 tháng đầu năm 2026 tiếp tục tăng 28% so với cùng kỳ nhờ đầu tư công và xây dựng phục hồi. Việt Nam hiện thuộc nhóm 10 nước sản xuất thép thô lớn nhất thế giới và dẫn đầu Đông Nam Á, tự chủ hoàn toàn thép xây dựng, nhưng vẫn nhập khẩu nhiều thép dẹt, thép hình và nguyên liệu. Bài viết tổng hợp cấu trúc ngành, các doanh nghiệp lớn, số liệu sản xuất, xuất nhập khẩu mới nhất, những thách thức và triển vọng năm 2026.
Tổng quan ngành thép Việt Nam
Ngành thép Việt Nam bắt đầu từ Khu Gang thép Thái Nguyên, thành lập năm 1959, nơi đầu tiên có dây chuyền khép kín từ khai thác quặng, luyện gang, luyện thép đến cán thép. Trong nhiều thập kỷ sau đó, ngành chủ yếu là các nhà máy cán thép xây dựng quy mô vừa và nhỏ, phụ thuộc phôi nhập khẩu. Bước ngoặt đến khi các khu liên hợp lò cao quy mô lớn lần lượt đi vào hoạt động như Hòa Phát Hải Dương, Formosa Hà Tĩnh, Hòa Phát Dung Quất, giúp Việt Nam tự sản xuất được phôi và thép cuộn cán nóng (HRC) với khối lượng lớn.
Theo Hiệp hội Thép Việt Nam (VSA), năm 2025 sản xuất thép thô đạt khoảng 24,7 triệu tấn, tăng 12% so với năm 2024; tiêu thụ thép thô khoảng 24,1 triệu tấn, tăng 12,9%, trong đó xuất khẩu khoảng 3,15 triệu tấn. Đây là mức cao nhất trong 5 năm, vượt mốc của năm 2020. Kiến thức nền về thép, khác biệt giữa sắt, thép và gang có trong bài thép là gì và khác sắt, gang thế nào.
Chuỗi sản xuất thép tại Việt Nam
Ngành thép chia thành hai khâu: thượng nguồn làm ra phôi thép và thép cuộn cán nóng, hạ nguồn cán, mạ, hàn ra sản phẩm cuối. Ở khâu thượng nguồn có hai công nghệ chính:
- Lò cao và lò thổi oxy: dùng quặng sắt và than cốc để luyện gang, rồi thổi oxy chuyển gang thành thép. Quy mô lớn, chi phí đầu tư cao, phụ thuộc quặng và than nhập khẩu. Tiêu biểu là Hòa Phát, Formosa Hà Tĩnh, Gang thép Thái Nguyên. Quá trình này được giải thích trong bài nguyên liệu và phản ứng luyện gang trong lò cao.
- Lò điện hồ quang và lò cảm ứng: nấu chảy thép phế để tạo thép mới. Quy mô linh hoạt, phát thải thấp hơn lò cao nhưng phụ thuộc giá thép phế và giá điện. Nhiều nhà máy thép xây dựng ở miền Bắc, miền Nam dùng công nghệ này.
Thép lỏng được đúc thành phôi vuông (để cán thép thanh, thép cuộn, thép hình nhỏ) hoặc phôi dẹt (để cán thép tấm, HRC); các loại phôi được phân biệt kỹ trong bài phôi vuông, phôi dẹt và phôi dầm. Ở khâu hạ nguồn, sản phẩm chia thành các nhóm:
| Nhóm sản phẩm | Làm từ | Tình hình cung trong nước |
|---|---|---|
| Thép xây dựng (thép cây, thép cuộn) | Phôi vuông | Dư thừa, đủ cho nhu cầu và có xuất khẩu |
| Thép cuộn cán nóng HRC, thép tấm | Phôi dẹt | Hai nhà sản xuất lớn là Hòa Phát và Formosa; vẫn nhập khẩu một phần |
| Thép cán nguội, tôn mạ | HRC | Công suất lớn, cạnh tranh mạnh, phụ thuộc thị trường xuất khẩu |
| Ống thép, thép hộp | Thép băng cắt từ cuộn | Nhiều nhà sản xuất, đủ cho nhu cầu |
| Thép hình H, I, U, V cỡ lớn | Phôi vuông, phôi dầm | Ít nhà sản xuất, nhiều quy cách phải nhập khẩu |
Các doanh nghiệp thép lớn
| Doanh nghiệp | Sản phẩm chính | Ghi chú |
|---|---|---|
| Tập đoàn Hòa Phát | Thép xây dựng, HRC, phôi, ống, tôn | Dẫn đầu thị phần thép xây dựng; khu liên hợp Dung Quất 2 nâng tổng công suất thép lên khoảng 16 triệu tấn/năm theo kế hoạch công bố |
| Formosa Hà Tĩnh | HRC, thép dây, phôi | Khu liên hợp lò cao quy mô lớn tại Hà Tĩnh |
| Tổng công ty Thép Việt Nam (VNSteel) và các đơn vị liên kết | Thép xây dựng, thép hình nhỏ | Gồm Gang thép Thái Nguyên, Thép Miền Nam, Vina Kyoei và nhiều đơn vị khác |
| Tập đoàn VAS Nghi Sơn | Phôi, thép xây dựng | Công suất khoảng 4,35 triệu tấn phôi và 2,5 triệu tấn thép xây dựng mỗi năm |
| Hoa Sen, Nam Kim, Tôn Đông Á | Tôn mạ, ống thép | Nhóm dẫn đầu thị trường tôn mạ |
| POSCO Yamato Vina | Thép hình H, U, V cỡ lớn, cừ, phôi | Nhà sản xuất thép hình cỡ lớn chính trong nước |
Ngoài ra còn nhiều thương hiệu thép xây dựng quen thuộc như Pomina, Việt Ý, Việt Đức, Tung Ho. Mặt bằng giá theo từng thương hiệu có tại các trang bảng giá thép Hòa Phát theo miền, thép Thái Nguyên TISCO, thép Miền Nam của VNSteel và thép VAS Việt Mỹ.
Ngành thép Việt Nam năm 2026: số liệu mới nhất
Năm 2026, VSA dự báo ngành thép tăng trưởng khoảng 8 đến 10%, sản xuất thép thành phẩm khoảng 33 đến 34,5 triệu tấn, tiêu thụ trong nước khoảng 26 triệu tấn. Số liệu thực tế đến tháng 7 cho thấy tăng trưởng vượt dự báo:
| Chỉ tiêu | 6 tháng 2026 | 7 tháng 2026 |
|---|---|---|
| Sản xuất thép thô | 15,18 triệu tấn, tăng 26,9% | 17,92 triệu tấn, tăng 28% |
| Sản xuất thép thành phẩm | 18,21 triệu tấn, tăng 15,1% | 21,4 triệu tấn, tăng 15,4% |
| Bán hàng thép thành phẩm | 17,954 triệu tấn, tăng 14,2% | 21,186 triệu tấn, tăng 15,6% |
| Xuất khẩu thép thành phẩm | Khoảng 5,5 triệu tấn | Khoảng 6,69 triệu tấn, tăng 4,2% |
| Nhập khẩu thép các loại | Khoảng 7,8 triệu tấn, tăng 2,84% | Khoảng 9 triệu tấn, tăng 4% |
Tỷ lệ tăng so với cùng kỳ năm 2025. Nguồn: Hiệp hội Thép Việt Nam; số liệu thép thành phẩm là của các doanh nghiệp thành viên Hiệp hội.
Tăng trưởng phân hóa rõ giữa các nhóm sản phẩm. Thép xây dựng và HRC tăng mạnh nhờ nhu cầu trong nước, riêng tháng 7/2026 bán hàng thép thành phẩm tăng 24,2% so với cùng kỳ. Ngược lại, 7 tháng đầu năm sản xuất tôn mạ giảm 13,5% và thép cán nguội giảm 10,2% do thị trường xuất khẩu của hai nhóm này gặp nhiều rào cản. Theo Hiệp hội Thép Thế giới, riêng 6 tháng đầu năm 2026 Việt Nam sản xuất khoảng 15,2 triệu tấn thép thô, tốc độ tăng cao hơn nhiều so với mức chung của thế giới.
Xuất nhập khẩu thép
Việt Nam vừa xuất khẩu vừa nhập khẩu thép với khối lượng lớn. 7 tháng đầu năm 2026, xuất khẩu thép thành phẩm ước đạt 6,69 triệu tấn, trị giá 4,54 tỷ USD. Các thị trường lớn nhất là ASEAN (31,33%), EU (17,5%), Hoa Kỳ (13,64%), Brazil (8,14%) và Ấn Độ (6,18%). Cùng kỳ, cả nước nhập khoảng 9 triệu tấn thép các loại, nên ngành thép nhập siêu khoảng 2,35 triệu tấn, tương đương 2,13 tỷ USD.
Theo Cục Hải quan, 8 tháng đầu năm 2026 Việt Nam nhập khẩu khoảng 10,37 triệu tấn sắt thép, tăng 3,16% về lượng. Trung Quốc vẫn là nguồn lớn nhất với 5,25 triệu tấn, nhưng giảm 10,49% và tỷ trọng thu hẹp từ 58,28% xuống 50,57% so với cùng kỳ năm 2025. Nguyên nhân chính là thuế chống bán phá giá với HRC và thép mạ Trung Quốc từ năm 2025, cùng với việc HRC sản xuất trong nước tăng mạnh.
Hàng nhập khẩu tập trung vào những loại trong nước chưa sản xuất đủ: thép tấm, HRC một số quy cách, thép hợp kim, thép không gỉ và thép hình cỡ lớn. Thép xây dựng gần như không phải nhập.
Phòng vệ thương mại và rào cản mới
Trong nước: Bộ Công Thương đang áp thuế chống bán phá giá với HRC Trung Quốc (từ tháng 7/2025), thép mạ Trung Quốc và Hàn Quốc (từ tháng 8/2025), thép hình chữ H Trung Quốc (đang rà soát cuối kỳ năm 2026), áp tạm thời biện pháp chống lẩn tránh với thép cán nóng khổ rộng và điều tra thanh thép dự ứng lực. Các biện pháp này hạn chế hàng nhập giá thấp, hỗ trợ sản xuất trong nước.
Ở thị trường xuất khẩu: rào cản tăng nhanh trong năm 2026.
- Liên minh châu Âu: cơ chế điều chỉnh carbon biên giới (CBAM) bắt đầu tính phí từ ngày 01/01/2026; từ ngày 01/07/2026, hạn ngạch nhập khẩu thép miễn thuế giảm còn 18,3 triệu tấn/năm và hàng vượt hạn ngạch chịu thuế 50%.
- Hoa Kỳ: thuế 50% với thép nhập khẩu theo Mục 232.
- Các nước khác: số vụ điều tra chống bán phá giá, chống trợ cấp với thép Việt Nam tiếp tục tăng, mỗi vụ thường kéo dài khoảng một năm mới có kết luận sơ bộ. Năm 2025, nhiều vụ việc ở EU, Canada, Úc, Ấn Độ có kết quả thuế 0% hoặc thấp hơn các nước cùng bị điều tra; tháng 9/2026, Đài Loan khởi xướng điều tra chống bán phá giá với thép không gỉ cán nguội từ Việt Nam.
Những thách thức lớn của ngành thép
- Dư thừa công suất toàn cầu: Trung Quốc vẫn xuất khẩu hơn 100 triệu tấn thép mỗi năm (119 triệu tấn năm 2025), kéo theo làn sóng bảo hộ ở nhiều nước.
- Phụ thuộc nguyên liệu nhập khẩu: quặng sắt chất lượng cao và than mỡ luyện cốc chủ yếu phải nhập, nên chi phí sản xuất chịu ảnh hưởng của giá thế giới và tỷ giá.
- Chuyển đổi xanh: CBAM và yêu cầu giảm phát thải buộc doanh nghiệp đo đếm, giảm phát thải carbon nếu muốn giữ thị trường EU; VSA đánh giá nhận thức về chuyển đổi xanh đã có nhưng hành động còn chậm.
- Phân hóa doanh nghiệp: nhà sản xuất có khâu luyện, quy mô lớn có lợi thế chi phí; doanh nghiệp nhỏ, chỉ có khâu cán hoặc mạ chịu áp lực biên lợi nhuận.
- Công suất tôn mạ lớn so với nhu cầu: phụ thuộc xuất khẩu nên chịu tác động mạnh khi các thị trường dựng rào cản.
Triển vọng ngành thép Việt Nam
Động lực chính trong ngắn và trung hạn đến từ thị trường nội địa:
- Đầu tư công: cao tốc, sân bay, vành đai đô thị tiếp tục cần khối lượng lớn thép xây dựng, thép hình, thép tấm.
- Đường sắt: các dự án đường sắt quy mô lớn mở ra nhu cầu ray và thép đặc biệt; Hòa Phát đã khởi công nhà máy sản xuất ray và thép đặc biệt tại Dung Quất ngày 19/12/2025, công suất thiết kế 700.000 tấn/năm, dự kiến có ray từ năm 2027.
- Bất động sản và nhà xưởng: nhà ở phục hồi dần, khu công nghiệp mở rộng làm tăng nhu cầu thép xây dựng, kết cấu thép.
- Thay thế nhập khẩu: HRC và thép chất lượng cao sản xuất trong nước tăng giúp giảm phụ thuộc hàng nhập.
Rủi ro cần theo dõi là áp lực giá từ thép Trung Quốc, biến động quặng sắt, than cốc và các rào cản thương mại mới ở thị trường xuất khẩu.
Ngành thép ảnh hưởng gì đến người mua thép?
Với người mua trong nước, nguồn cung dồi dào giúp có nhiều thương hiệu để lựa chọn và hạn chế tình trạng khan hàng. Tuy nhiên, khi nhu cầu xây dựng tăng mạnh như năm 2026, các nhà sản xuất điều chỉnh giá nhiều đợt: đến cuối tháng 7/2026, giá thép xây dựng đã qua 5 đợt điều chỉnh tăng kể từ đầu năm. Theo dõi mặt bằng giá thép xây dựng các hãng và chốt khối lượng theo tiến độ thi công là cách giảm rủi ro biến động giá. Với thép tấm, giá chịu ảnh hưởng của HRC trong nước và nhập khẩu, xem thêm trang giá thép tấm cán nóng của Hòa Phát, Formosa; với tôn, xem trang giá tôn các thương hiệu lớn; với ống thép, danh sách nhà sản xuất có trong bài các công ty sản xuất ống thép trong nước.
Câu hỏi thường gặp
Việt Nam đứng thứ mấy thế giới về sản xuất thép?
Theo Hiệp hội Thép Việt Nam, Việt Nam thuộc nhóm 10 nước sản xuất thép thô lớn nhất thế giới và đứng đầu Đông Nam Á. Năm 2025 sản lượng thép thô khoảng 24,7 triệu tấn; 6 tháng đầu năm 2026 khoảng 15,2 triệu tấn.
Doanh nghiệp thép lớn nhất Việt Nam là ai?
Hòa Phát là nhà sản xuất thép lớn nhất, dẫn đầu thị phần thép xây dựng và là một trong hai nhà sản xuất HRC trong nước cùng Formosa Hà Tĩnh. Ở mảng tôn mạ, Hoa Sen, Nam Kim, Tôn Đông Á là nhóm dẫn đầu.
Việt Nam còn phải nhập khẩu những loại thép nào?
Chủ yếu là thép tấm, HRC một số quy cách, thép hợp kim, thép không gỉ và thép hình cỡ lớn. 8 tháng đầu năm 2026 cả nước nhập khoảng 10,37 triệu tấn sắt thép, trong đó khoảng một nửa từ Trung Quốc.
Ngành thép Việt Nam năm 2026 tăng trưởng bao nhiêu?
VSA dự báo đầu năm khoảng 8 đến 10%. Thực tế 7 tháng đầu năm, sản xuất thép thành phẩm tăng 15,4% và bán hàng tăng 15,6% so với cùng kỳ, sản xuất thép thô tăng 28%.
Kết luận
Ngành thép Việt Nam năm 2026 tăng trưởng mạnh nhờ nhu cầu nội địa, với sản lượng thép thô và thép thành phẩm cao kỷ lục, trong khi xuất khẩu gặp nhiều rào cản hơn ở EU, Hoa Kỳ và các thị trường khác. Thách thức dài hạn nằm ở nguyên liệu nhập khẩu, chuyển đổi xanh và cạnh tranh với thép Trung Quốc. Bài viết cập nhật ngày 06/10/2026 theo số liệu công bố đến tháng 8/2026; cần báo giá thép xây dựng, thép hình, thép tấm theo khối lượng thực tế, hãy liên hệ Giá Thép Hôm Nay.